
Importar da China vale a pena? Conheça os 7 custos que podem transformar uma boa compra em prejuízo
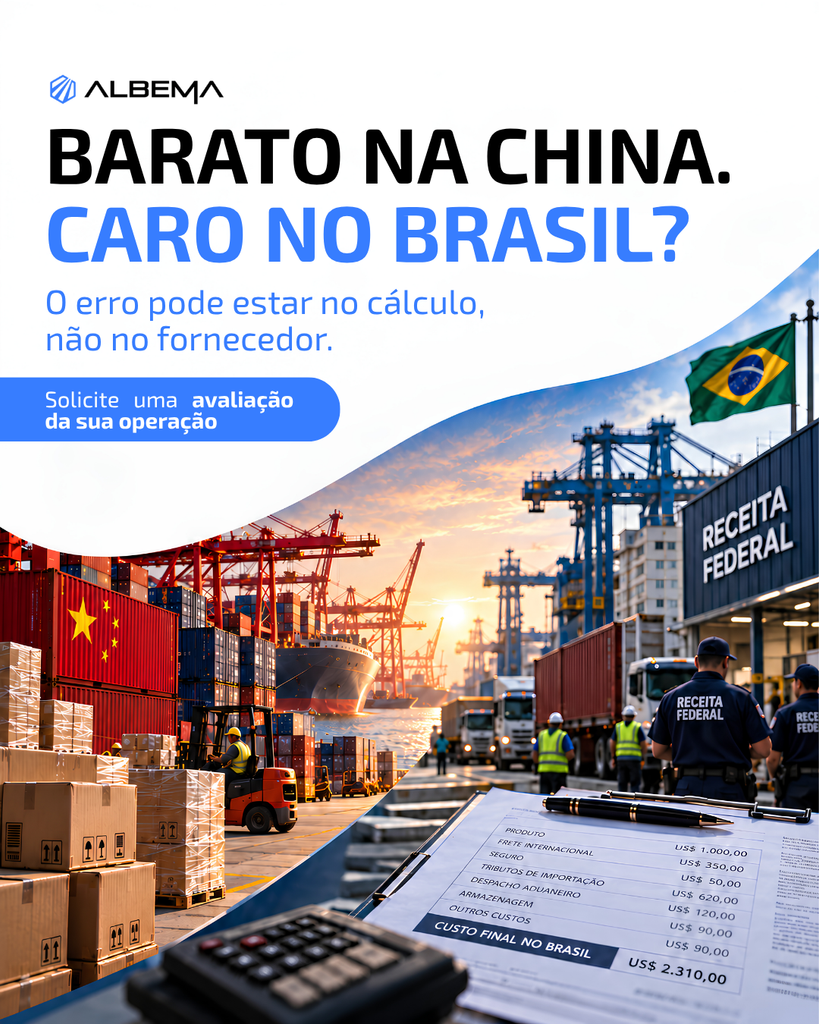
O preço do fornecedor pode chamar a atenção. Mas é o custo da operação completa que determina se a sua empresa está diante de uma oportunidade ou de um problema.
Encontrar um produto por US$ 10 e imaginar sua revenda no Brasil por R$ 160 parece um excelente negócio. Com um dólar hipotético de R$ 5,50, a mercadoria custaria R$ 55. A diferença parece confortável.
Só que essa conta ainda não considera o caminho entre o fornecedor e o seu estoque.
Na simulação apresentada neste artigo, aquele produto de R$ 55 exige um desembolso de aproximadamente R$ 114,77 por unidade até o destino, antes de possíveis créditos tributários e do custo do capital empregado. Quando alteramos o câmbio e acrescentamos uma despesa extraordinária de armazenagem, esse valor chega a R$ 130,06.
Esses números não são uma média de mercado. São o resultado de um exemplo hipotético que mostra por que comprar barato e importar com resultado são coisas diferentes.
Importar da China pode valer a pena. A decisão, porém, precisa considerar quanto a operação exige de caixa, quais custos permanecem após o tratamento tributário e quanto sobra depois da venda.
Referência temporal: outubro de 2026. O conteúdo aborda importação empresarial pelo regime comum, não compras pessoais em plataformas internacionais. Valores comerciais e alíquotas adotados na simulação são premissas didáticas, não uma cotação ou orientação fiscal individualizada.
Importar da China vale a pena para a sua empresa?
A pergunta mais útil não é apenas “quanto custa na China?”, mas:
“Quanto esse produto precisa custar e por quanto precisa ser vendido para que a operação faça sentido?”
Para responder, compare alternativas equivalentes. Comprar de um distribuidor no Brasil e importar diretamente podem envolver condições diferentes de pagamento, quantidade mínima, prazo de reposição e responsabilidade pela operação.
Uma proposta com menor preço unitário não é necessariamente a melhor escolha se exigir um estoque que sua empresa levará muito tempo para vender.
Da mesma forma, uma importação aparentemente mais cara pode continuar interessante quando o produto atende a uma demanda específica, tem diferenciação comercial ou permite uma margem compatível com os riscos assumidos.
A recomendação é avaliar três dimensões separadamente: custo total, necessidade de caixa e resultado da venda. É nessa análise que os sete grupos de custos abaixo precisam aparecer.
1. Câmbio e pagamento internacional: o dólar da sua conta não é apenas o da cotação
O valor em dólares informado pelo fornecedor precisa ser convertido em reais. Mas a contratação do câmbio também pode envolver tarifas, diferenças entre a cotação de referência e a taxa negociada, além de tributos eventualmente incidentes. O Banco Central utiliza o conceito de Valor Efetivo Total, ou VET, justamente para reunir os componentes do custo de uma operação de câmbio. Banco Central
Considere uma compra hipotética de US$ 10.000:
| Cotação hipotética | Valor convertido da mercadoria |
|---|---|
| R$ 5,50 | R$ 55.000,00 |
| R$ 6,00 | R$ 60.000,00 |
A diferença é de R$ 5.000 somente no pagamento do produto, antes de considerar outros compromissos em moeda estrangeira.
Também é importante separar o câmbio do pagamento da referência utilizada na apuração aduaneira. O Regulamento Aduaneiro estabelece regras próprias para a conversão dos valores em moeda estrangeira no cálculo do imposto. Portanto, não se deve presumir que a taxa negociada com a instituição financeira será idêntica à utilizada para fins fiscais. Planalto
Antes de aprovar a compra, simule uma cotação menos favorável e identifique quanto ainda estará exposto à variação cambial em cada etapa.
A margem precisa resistir ao câmbio possível, não apenas ao câmbio desejado.
2. Frete internacional e seguro: chegar ao Brasil também entra na conta
Uma cotação de produto precisa ser lida junto com a condição de entrega negociada.
Os Incoterms® distribuem responsabilidades, custos e riscos entre comprador e vendedor. Por isso, comparar duas propostas sem verificar o termo e o local de entrega pode significar comparar preços que incluem etapas diferentes. ICC – International Chamber of Commerce
Peça uma composição que esclareça transporte na origem, frete internacional, seguro, despesas no destino e eventuais serviços cobrados separadamente. Informe corretamente peso, dimensões, quantidade de volumes e características da carga.
No exemplo deste artigo, adotaremos:
Frete internacional de US$ 2.000 e seguro de US$ 100.
Com a referência hipotética de R$ 5,50, esses dois itens acrescentam R$ 11.550 ao orçamento.
Há ainda um efeito tributário: a composição do valor aduaneiro considera o transporte e o seguro pertinentes à operação, além dos ajustes previstos nas regras de valoração. Assim, não é correto calcular todos os tributos somente sobre o preço da mercadoria. Serviços e Informações do Brasil
O cuidado principal é evitar dois erros opostos: esquecer uma despesa ou somá-la novamente quando ela já estiver incluída na proposta.
3. Tributos: não existe uma porcentagem única para toda importação
Não é tecnicamente seguro afirmar que qualquer produto importado da China terá a mesma carga tributária.
A apuração exige identificar a mercadoria, sua classificação fiscal, as regras aplicáveis e as particularidades da operação. O Imposto de Importação e o IPI têm bases e critérios próprios; o IPI, por exemplo, utiliza alíquotas previstas na sua tabela de incidência. Planalto
Quais tributos precisam ser avaliados?
Imposto de Importação — II. Na hipótese de alíquota percentual utilizada neste artigo, a base é o valor aduaneiro. Normas Receita
Imposto sobre Produtos Industrializados — IPI. Quando incidente, seu cálculo considera a base definida na legislação. Na situação simplificada do exemplo, utilizaremos valor aduaneiro mais Imposto de Importação, sem outros encargos fiscais a acrescentar. Planalto
PIS/Pasep-Importação e Cofins-Importação. A legislação prevê alíquotas gerais de 2,1% e 9,65% para a importação de bens, mas também contém tratamentos específicos. Esses percentuais não devem ser aplicados indiscriminadamente a qualquer produto. Planalto
ICMS na importação. A composição da base deve observar a legislação estadual aplicável. Em São Paulo, ela abrange o valor da importação e os acréscimos legalmente previstos, incluindo determinados tributos e taxas. O cálculo também considera o próprio ICMS na base, mecanismo conhecido como cálculo “por dentro”. Legislação Fazenda SP
AFRMM, no transporte aquaviário aplicável. O Adicional ao Frete para a Renovação da Marinha Mercante é outro componente a verificar. A informação oficial do Ministério de Portos e Aeroportos indica alíquota de 8% para navegação de longo curso, observadas as condições legais da operação. Serviços e Informações do Brasil
Atenção às particularidades de 2026
Uma planilha antiga pode deixar de refletir o tratamento vigente. Em abril de 2026, o Siscomex divulgou alterações na apuração de PIS e Cofins-Importação relacionadas à redução de determinados benefícios fiscais. Também há hipóteses de adicional da Cofins-Importação. Serviços e Informações do Brasil
Outro cuidado envolve a reforma tributária: a orientação atual da Receita para a Duimp informa que os valores de CBS e IBS apresentados no sistema não devem ser recolhidos em 2026. Nesta simulação, não acrescentamos esses valores ao desembolso e pressupomos o cumprimento das obrigações aplicáveis. gov.br
A classificação fiscal e o tratamento tributário devem ser validados antes da compra, não usados como tentativa de ajuste depois do embarque.
4. Desembaraço, documentação e conformidade: o processo precisa estar previsto no orçamento
Além dos tributos, a operação pode demandar serviços profissionais, registros, conferência documental e atendimento a exigências administrativas.
A Receita orienta consultar o tratamento administrativo para verificar a necessidade de licenças, certificados, autorizações e outros controles. No fluxo da Duimp, os atributos do produto também participam da identificação das exigências aplicáveis. Serviços e Informações do Brasil
Por isso, o orçamento deve distinguir honorários de assessoria e despacho, taxas públicas e eventuais despesas específicas de conformidade. Agrupar tudo como “taxa de desembaraço” dificulta entender o que está sendo contratado.
Como referência para a simulação, a norma da Taxa de Utilização do Siscomex estabelece R$ 115,67 por DI ou Duimp e valores adicionais conforme as adições consideradas. Para uma declaração com uma única adição, o cálculo utilizado será de R$ 154,23. Normas Receita
Também consideraremos R$ 20 de Taxa de Utilização do Mercante, na hipótese de uma emissão sujeita ao pagamento. Serviços e Informações do Brasil
Na operação real, verifique ainda se são necessários testes, certificações, ajustes de rotulagem ou outros procedimentos antes de assumir um compromisso com o fornecedor.
Uma mercadoria comprada não deve ser tratada como pronta para venda sem a verificação das exigências aplicáveis.
5. Armazenagem, movimentação e sobre-estadia: o tempo pode consumir a margem
O orçamento logístico precisa diferenciar armazenagem da carga e cobranças pelo uso do contêiner além das condições contratadas.
Armazenagem e sobre-estadia não são necessariamente a mesma despesa. Contratos de transporte podem tratar separadamente o uso das instalações do terminal e a permanência do contêiner com o cliente, com regras próprias de períodos livres e cobrança. terms.maersk.com
Antes do embarque, confira quais períodos estão cobertos, como os serviços de movimentação serão cobrados e quais condições valem para retirada e devolução do equipamento.
Um exemplo hipotético mostra o impacto:
Se uma despesa extraordinária de armazenagem acrescentar R$ 5.500 a um lote de 1.000 unidades, serão R$ 5,50 adicionais por unidade.
Esse valor pode parecer pequeno diante do preço de venda. Mas, se a operação tinha uma sobra prevista de apenas R$ 13 por unidade, ele representa uma parcela relevante do resultado.
Não basta perguntar quanto custa o frete. É necessário perguntar também:
“Quanto custa não conseguir retirar a carga dentro do planejamento?”
6. Transporte interno e recebimento: o orçamento não termina no porto
Para avaliar o custo de abastecer sua empresa, defina claramente o destino final da análise.
O orçamento deve contemplar a entrega no endereço planejado, incluindo os serviços necessários de transporte, seguro, descarga e recebimento que não estejam cobertos por outra contratação.
Não conte o mesmo trecho duas vezes. Uma proposta porta a porta pode já incluir serviços que aparecem separadamente em uma proposta apenas até o porto.
Na simulação, reservaremos R$ 1.800 para transporte interno e recebimento. Em um lote de 1.000 unidades, esse item equivale a R$ 1,80 por unidade.
O critério de comparação precisa ser consistente: mercadoria disponível no destino definido, e não uma proposta até o porto comparada com outra até o estoque.
7. Capital de giro, financiamento e perdas: nem todo custo aparece na fatura
A análise também precisa considerar o intervalo entre pagar pela operação e receber pelas vendas.
Construa um cronograma com sinal ao fornecedor, pagamento do saldo, despesas logísticas, tributos, chegada do estoque e recebimentos esperados. O objetivo é identificar quanto dinheiro ficará comprometido e por quanto tempo.
Considere esta hipótese de análise gerencial:
R$ 80.000 de capital médio empregado por três meses, com custo de oportunidade de 1% ao mês, em cálculo simples.
O resultado é:
R$ 80.000 × 1% × 3 = R$ 2.400.
Em 1.000 unidades, isso representa R$ 2,40 por unidade.
Esse custo de oportunidade não é uma taxa de importação nem, necessariamente, uma saída de caixa. Ele serve para avaliar economicamente o uso do capital próprio. Se houver financiamento, utilize as condições efetivas contratadas, sem somar custos equivalentes de maneira automática.
Também teste perdas. Se o lote tiver 1.000 unidades, mas apenas 980 forem vendáveis e as demais não tiverem recuperação, dividir o investimento por 1.000 esconderá parte do impacto.
Quantidade comprada e quantidade que efetivamente gera receita precisam ser tratadas separadamente.
Simulação completa: quanto custa importar um lote de US$ 10.000?
Vamos reunir os componentes em uma operação hipotética.
O objetivo é demonstrar a formação do desembolso, não indicar quanto custaria importar um produto específico.
Premissas do exemplo
Consideramos 1.000 unidades a US$ 10, importadas por via marítima, com operação tributada em São Paulo e despesas na origem já incluídas no preço adotado.
Utilizamos uma referência uniforme de R$ 5,50 por dólar para simplificar as conversões. Os custos adicionais de contratação do câmbio aparecem separadamente. Na prática, os pagamentos e a apuração aduaneira podem utilizar referências diferentes.
| Premissa | Valor adotado |
|---|---|
| Mercadorias | US$ 10.000,00 |
| Frete internacional | US$ 2.000,00 |
| Seguro internacional | US$ 100,00 |
| Referência de conversão | R$ 5,50 por dólar |
| Imposto de Importação | 14% |
| IPI | 5% |
| PIS-Importação | 2,1% |
| Cofins-Importação | 9,65% |
| ICMS | 18% |
| AFRMM | 8% sobre a remuneração do transporte considerada |
Não vinculamos o exemplo a uma NCM real. II de 14%, IPI de 5% e ICMS de 18% são parâmetros didáticos, não alíquotas indicadas para determinado produto.
Pressupomos ausência de benefícios fiscais, adicional de Cofins, direitos antidumping, ICMS-ST, adicionais estaduais, encargos fiscais cambiais e custos de licenciamento especial. Uma operação concreta pode exigir esses componentes.
Primeiro passo: calcular o valor aduaneiro do exemplo
Sob as premissas adotadas, sem outros ajustes:
Valor aduaneiro = mercadorias + frete internacional + seguro internacional
Valor aduaneiro = R$ 55.000 + R$ 11.000 + R$ 550
Valor aduaneiro = R$ 66.550,00
Essa simplificação não dispensa a verificação dos ajustes de valoração em uma operação real. Serviços e Informações do Brasil
Segundo passo: reunir tributos e despesas
| Componente | Cálculo ou premissa | Valor |
|---|---|---|
| Mercadorias | US$ 10.000 × R$ 5,50 | R$ 55.000,00 |
| Frete internacional | US$ 2.000 × R$ 5,50 | R$ 11.000,00 |
| Seguro internacional | US$ 100 × R$ 5,50 | R$ 550,00 |
| Imposto de Importação | 14% × R$ 66.550 | R$ 9.317,00 |
| IPI | 5% × (R$ 66.550 + R$ 9.317) | R$ 3.793,35 |
| PIS-Importação | 2,1% × R$ 66.550 | R$ 1.397,55 |
| Cofins-Importação | 9,65% × R$ 66.550 | R$ 6.422,08 |
| AFRMM | 8% × R$ 11.000 | R$ 880,00 |
| Taxa Siscomex | Uma declaração com uma adição | R$ 154,23 |
| Taxa de Utilização do Mercante | Hipótese de uma emissão tributada | R$ 20,00 |
| ICMS | Cálculo demonstrado abaixo | R$ 19.434,34 |
| Assessoria e despacho | Estimativa hipotética | R$ 2.000,00 |
| Armazenagem e movimentação | Estimativa hipotética | R$ 2.400,00 |
| Transporte interno e recebimento | Estimativa hipotética | R$ 1.800,00 |
| Custos adicionais de contratação do câmbio | Estimativa de tarifas e spread | R$ 600,00 |
| Desembolso total até o destino | Antes de créditos e do custo do capital | R$ 114.768,55 |
Os valores comerciais são fictícios e não representam tabela de preços da Albema, de terminais, transportadores ou instituições financeiras.
Como foi calculado o ICMS?
No exemplo, somamos os componentes adotados para a base antes da inclusão do próprio ICMS:
R$ 66.550 + R$ 9.317 + R$ 3.793,35 + R$ 1.397,55 + R$ 6.422,08 + R$ 880 + R$ 154,23 + R$ 20 = R$ 88.534,21.
Aplicando o cálculo por dentro:
Base do ICMS = R$ 88.534,21 ÷ (1 − 18%) = R$ 107.968,55.
ICMS = R$ 107.968,55 × 18% = R$ 19.434,34.
As despesas privadas de armazenagem, movimentação, despacho e transporte interno foram tratadas separadamente, fora dessa base, conforme as premissas e a orientação paulista para essas despesas quando não caracterizadas como acréscimos tributáveis da importação. O AFRMM foi incluído. Essa composição não deve ser transportada automaticamente para qualquer operação ou estado. Legislação Fazenda SP
Quanto isso representa por unidade?
R$ 114.768,55 ÷ 1.000 = aproximadamente R$ 114,77 por unidade.
O produto que parecia custar R$ 55 exige, nesse cenário, R$ 59,77 adicionais por unidade até o destino.
Isso não significa que importar sempre duplica o preço. Também não significa que toda essa diferença corresponda a impostos.
Significa apenas que o preço do fornecedor era uma parte do orçamento.
Desembolso de caixa não é necessariamente o custo após créditos tributários
A simulação não descontou créditos tributários.
Dependendo do regime e das condições da operação, determinados tributos podem gerar créditos. A legislação de PIS e Cofins, por exemplo, prevê hipóteses e condições para o aproveitamento de créditos na importação, inclusive de bens destinados à revenda. Planalto
Isso exige duas análises:
Na análise de caixa, identifique os pagamentos e quando ocorrerá eventual utilização dos créditos.
Na análise do resultado, considere somente os créditos efetivamente admitidos e aproveitáveis, sem tratá-los como desconto comercial garantido.
No exemplo, acrescentar os R$ 2.400 de custo de oportunidade apresentados anteriormente elevaria a referência gerencial, ainda sem créditos, para R$ 117,17 por unidade. Esse valor não é automaticamente o custo contábil do estoque.
A decisão precisa ser validada em conjunto com a área fiscal e contábil.
E se o câmbio mudar ou a carga atrasar?
Agora vamos testar a resistência do orçamento.
No cenário cambial, supomos que os compromissos em moeda estrangeira ainda estejam expostos e que tanto a conversão dos pagamentos quanto a referência aduaneira passem para R$ 6,00. Mantemos as demais premissas.
No cenário de atraso, acrescentamos R$ 5.500 de armazenagem privada no Brasil, sem modificar os demais componentes.
| Cenário hipotético | Desembolso total | Desembolso por unidade |
|---|---|---|
| Cenário-base | R$ 114.768,55 | R$ 114,77 |
| Câmbio de R$ 6,00 | R$ 124.564,55 | R$ 124,56 |
| Armazenagem adicional de R$ 5.500 | R$ 120.268,55 | R$ 120,27 |
| Câmbio de R$ 6,00 e armazenagem adicional | R$ 130.064,55 | R$ 130,06 |
A mudança cambial acrescentou R$ 9.796 ao desembolso total, e não somente os R$ 5.000 observados no preço da mercadoria. Isso decorre das demais despesas em dólares e dos reflexos tributários previstos no modelo.
Esses cenários não são previsões. São testes para identificar quanto a operação suporta antes de perder atratividade.
Vender por mais do que o custo não significa que a operação dá lucro
Retomemos o preço hipotético de venda de R$ 160 por unidade.
Suponha que despesas variáveis de venda — tributos, comissões, meios de pagamento e outros itens previstos para o canal — representem 20% da receita, equivalentes a R$ 32.
Para esta comparação, também pressupomos ausência de créditos tributários aproveitáveis e usamos os valores anteriores como referência simplificada de custo:
| Componente por unidade | Cenário-base | Câmbio e armazenagem adicionais |
|---|---|---|
| Preço de venda | R$ 160,00 | R$ 160,00 |
| Despesas variáveis de venda | − R$ 32,00 | − R$ 32,00 |
| Custo adotado na comparação | − R$ 114,77 | − R$ 130,06 |
| Saldo antes de despesas fixas e custo do capital | R$ 13,23 | − R$ 2,06 |
No cenário-base, ainda existe uma sobra, mas ela não é lucro líquido: precisa contribuir para pagar estrutura e outros gastos.
No cenário pressionado, a operação apresenta saldo negativo antes mesmo dessas despesas.
A tributação da revenda merece cálculo próprio. O IPI, por exemplo, pode incidir na saída do estabelecimento importador mesmo sem industrialização no Brasil, observadas as regras aplicáveis. Serviços e Informações do Brasil
O preço de venda não deve ser definido apenas acrescentando uma porcentagem ao preço da China.
Sob as mesmas hipóteses simplificadas, buscar uma margem de contribuição de 15%, com despesas variáveis de 20%, exigiria:
Preço de referência = R$ 114,77 ÷ (1 − 20% − 15%) ≈ R$ 176,57.
Isso é um cálculo de planejamento, não uma garantia de que o mercado aceitará esse preço.
Como avaliar a viabilidade antes de fechar o pedido
Comece pelo produto: reúna descrição técnica, composição, aplicação, fotos e proposta comercial. Valide a classificação fiscal e as exigências aplicáveis.
Em seguida, feche o orçamento logístico até o destino definido, sem lacunas entre origem, transporte internacional, terminal e entrega.
Por último, confronte o custo com o seu negócio: preço praticável, despesas de venda, giro de estoque e disponibilidade de caixa.
Não basta a importação caber no orçamento. Ela precisa caber no fluxo de caixa e na estratégia comercial.
Ao comparar com um fornecedor nacional, utilize a mesma quantidade vendável, qualidade, destino de entrega e tratamento dos créditos. Considere também os prazos de pagamento e reposição oferecidos por cada alternativa.
A conclusão pode ser importar, reduzir o lote, renegociar as condições ou comprar no mercado nacional naquele momento. Uma análise útil precisa permitir qualquer um desses resultados.
Perguntas frequentes sobre os custos de importar da China
Existe um percentual fixo para saber quanto o produto vai custar no Brasil?
Não é seguro adotar um multiplicador universal. A conta precisa refletir o produto, o enquadramento tributário e os serviços necessários. A simulação deste artigo não substitui uma análise da operação.
Comprar uma quantidade maior sempre melhora o resultado?
Não necessariamente. Em uma hipótese com R$ 2.000 de custo fixo, esse valor representa R$ 20 por unidade em um lote de 100 peças e R$ 2 em um lote de 1.000.
Mas a diluição só ajuda se a quantidade adicional fizer sentido para as vendas e para o caixa. Comprar mais apenas para reduzir o custo unitário pode ser uma decisão ruim.
Qual número devo usar para definir o preço de venda?
Utilize o custo apurado para o seu produto, com o tratamento correto dos créditos e dos demais gastos, e acrescente as despesas do canal de venda e a contribuição necessária para sustentar o negócio.
O valor convertido da proposta do fornecedor, sozinho, não é essa referência.
Antes de pagar o fornecedor, descubra quanto a operação vai exigir da sua empresa
A melhor hora para avaliar os custos de uma importação é quando ainda existe espaço para negociar e escolher alternativas.
A Albema oferece assessoria aduaneira, desembaraço, estudo de viabilidade técnica e financeira e gestão de transporte até a entrega. Esses serviços permitem estruturar a avaliação da operação para além do preço da mercadoria. albema.com.br
Já recebeu uma cotação da China? Envie à equipe Albema a proposta do fornecedor, a descrição do produto, a quantidade pretendida e a cidade de entrega para avaliar os próximos passos.
Não se trata de prometer que importar será sempre mais barato. Trata-se de entender os custos, as exigências e os riscos antes de comprometer o investimento.
O preço baixo chama a atenção. A conta completa orienta a decisão.
Share this content:
